الإقراض الرقمي
إقراض مترابط. من التقديم إلى السداد.
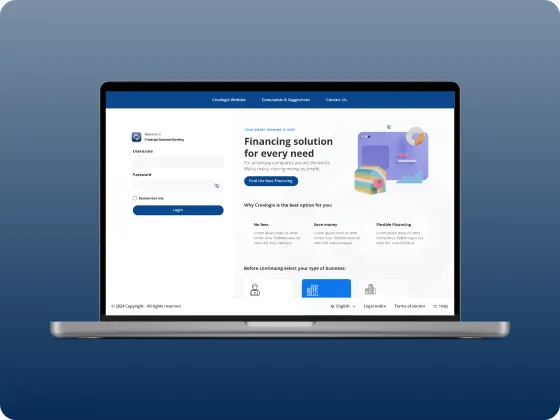
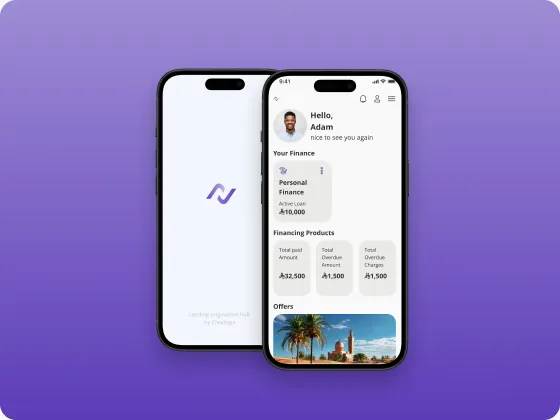
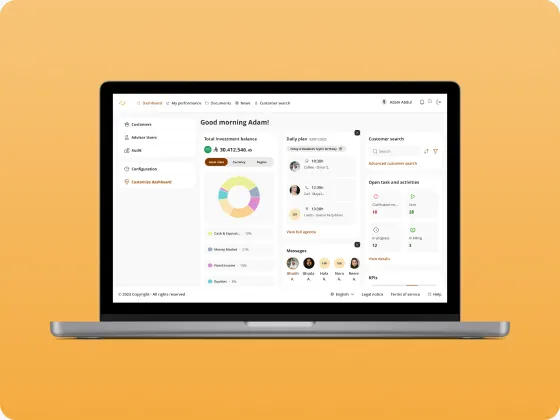
يتوقع المقترضون أن يكون الإقراض بسيطًا وشفافًا وسهل الوصول عبر القنوات الرقمية. يجب على المؤسسات المالية تلبية هذه التوقعات مع تطبيق سياسات ائتمانية متسقة والحفاظ على التحكم التنظيمي وإدارة المخاطر طوال دورة حياة الإقراض. تربط NEXTRA التأسيس واتخاذ القرار والتعاقد والخدمة والتحصيل ضمن حل إقراض رقمي واحد قابل للتهيئة. ويمكن للمؤسسات إنشاء رحلات إقراض للأفراد والمنشآت الصغيرة والمتوسطة وعملاء الشركات مع الاحتفاظ بالتحكم في المنتجات والسياسات وتدفقات العمل وقرارات الموافقة.
تحدّث إلى متخصص في الإقراض الرقميما الذي يتضمنه
- تأسيس القروضأفراد · منشآت صغيرة ومتوسطة · شركات
- اتخاذ القرار الائتمانيالأهلية · التقييم · الموافقات
- المستندات والعقودالتوقيع الإلكتروني · الموافقة
- الجاهزية للصرفالشروط · الضوابط
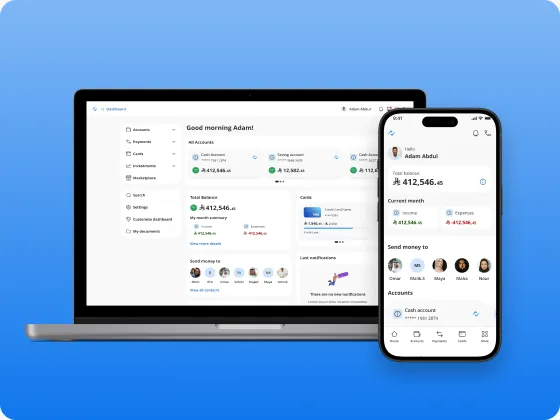
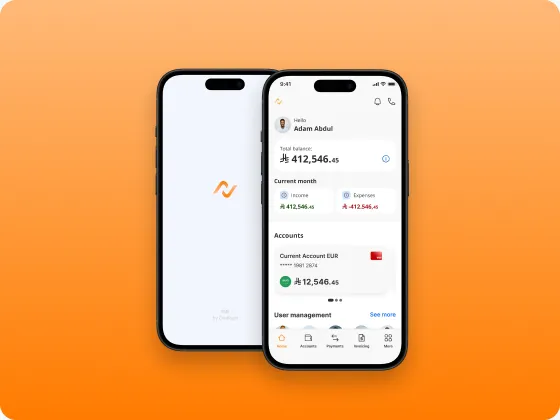
- الخدمة والتحصيلسطح المكتب · الهاتف المحمول
التحدي
الإقراض الرقمي يتطلب أكثر من مجرد قرارات أسرع
السرعة مهمة، لكنها ليست المقياس الوحيد لعملية إقراض ناجحة. فيجب على المؤسسات المالية اتخاذ القرارات الصحيحة باتساق وتوضيح كيفية التوصّل إليها والحفاظ على التحكم من التقديم الأولي مرورًا بالسداد والاسترداد.
عندما تبقى بيانات العملاء والمستندات والسياسات الائتمانية وتدفقات الموافقة وأنشطة الخدمة مجزأة، يواجه المقترضون طلبات متكررة ووضوحًا محدودًا. وتقضي فرق الإقراض وقتًا أطول في تنسيق المعلومات وإدارة الاستثناءات وتسوية القرارات عبر الأنظمة.
لذلك يجب أن يزيل الإقراض الرقمي الحديث العوائق التي يمكن تفاديها مع الحفاظ على انضباط الاكتتاب ومعايير الإقراض المسؤول والمسؤولية الواضحة.
01
عوائق التقديم
قد تقلّل النماذج المطوّلة وطلبات المعلومات المتكررة ومتطلبات المستندات غير الواضحة من إتمام الطلبات ومعدلات التحويل.
02
تجزّؤ البيانات والمستندات
قد تكون معلومات المقترض والبيانات المالية والمستندات الداعمة ونتائج التحقق موزّعة عبر الأنظمة والفرق.
03
قرارات ائتمانية غير متسقة
قد يؤدي التفسير اليدوي للسياسات وعمليات اتخاذ القرار المنفصلة إلى تباين في الأهلية والتقييم والموافقة.
04
استثناءات وموافقات معقّدة
تتطلب الطلبات الخارجة عن السياسات القياسية مراجعة منظّمة وتصعيدًا وأدلة إضافية واتخاذ قرار بشري محكوم.
05
وضوح محدود للمقترض
قد يفتقر المقترضون إلى معلومات واضحة عن حالة الطلب والإجراءات المعلّقة والقرارات والتزامات السداد.
06
عمليات منفصلة بعد الصرف
قد يعمل التأسيس والخدمة والتحصيل بشكل منفصل، بما يحدّ من وضوح دورة الحياة ويخلق جهدًا تشغيليًا إضافيًا.
القدرات الرئيسية
قدرات تربط دورة حياة الإقراض كاملةً.
عوائق التقديم
قد تقلّل النماذج المطوّلة وطلبات المعلومات المتكررة ومتطلبات المستندات غير الواضحة من إتمام الطلبات ومعدلات التحويل.
ما الذي يتيحه
- تحسين التحويل من طلب إلى قرض
- تعزيز رضا المقترض والاحتفاظ به
تجزّؤ البيانات والمستندات
قد تكون معلومات المقترض والبيانات المالية والمستندات الداعمة ونتائج التحقق موزّعة عبر الأنظمة والفرق.
ما الذي يتيحه
- تقصير الزمن من التقديم إلى القرار
- دعم قرارات ائتمانية مسؤولة وقابلة للتفسير
قرارات ائتمانية غير متسقة
قد يؤدي التفسير اليدوي للسياسات وعمليات اتخاذ القرار المنفصلة إلى تباين في الأهلية والتقييم والموافقة.
ما الذي يتيحه
- تسريع التعاقد والصرف
استثناءات وموافقات معقّدة
تتطلب الطلبات الخارجة عن السياسات القياسية مراجعة منظّمة وتصعيدًا وأدلة إضافية واتخاذ قرار بشري محكوم.
ما الذي يتيحه
- توسيع الإقراض الرقمي عبر قطاعات المقترضين
وضوح محدود للمقترض
قد يفتقر المقترضون إلى معلومات واضحة عن حالة الطلب والإجراءات المعلّقة والقرارات والتزامات السداد.
ما الذي يتيحه
- طرح منتجات الإقراض وتكييفها بكفاءة أكبر
عمليات منفصلة بعد الصرف
قد يعمل التأسيس والخدمة والتحصيل بشكل منفصل، بما يحدّ من وضوح دورة الحياة ويخلق جهدًا تشغيليًا إضافيًا.
ما الذي يتيحه
- تحسين الشفافية طوال رحلة المقترض
نمِّ الإقراض دون فقدان التحكم
تساعد NEXTRA المؤسسات المالية على تحسين تجربة المقترض وزيادة تحويل الإقراض وتوسيع التوزيع الرقمي مع الحفاظ على اتخاذ قرار ائتماني منضبط.
- تحسين التحويل من طلب إلى قرض
- تقصير الزمن من التقديم إلى القرار
- تسريع التعاقد والصرف
- توسيع الإقراض الرقمي عبر قطاعات المقترضين
- طرح منتجات الإقراض وتكييفها بكفاءة أكبر
- تحسين الشفافية طوال رحلة المقترض
- تعزيز رضا المقترض والاحتفاظ به
- دعم قرارات ائتمانية مسؤولة وقابلة للتفسير
القيمة التشغيلية
زِد القدرة على الإقراض عبر عمليات مترابطة
تجمع NEXTRA رحلات العملاء والسياسات الائتمانية والمستندات وتدفقات العمل والموافقات وأنشطة ما بعد الصرف في عملية إقراض واحدة مترابطة.
- زيادة المعالجة المباشرة من البداية إلى النهاية
- تقليل إدخال البيانات ومعالجة المستندات يدويًا
- تحسين إنتاجية الاكتتاب
- تطبيق السياسات الائتمانية باتساق أكبر
- تعزيز إدارة الاستثناءات والموافقات
- الاحتفاظ بسجلات كاملة للقرارات والتدقيق
- تحسين الوضوح التشغيلي ووضوح اتفاقيات مستوى الخدمة
- زيادة كفاءة الخدمة والتحصيل
- توسيع أحجام الإقراض دون تعقيد تشغيلي متناسب
لنبنِ ما هو قادم
سواء كنت تطلق عرضًا رقميًا جديدًا، أو تحدّث قنواتك القائمة، أو تستعد للمرحلة التالية من النمو، توفّر NEXTRA التقنية والخبرة وأساس المنصة لمساعدتك على المضي قدمًا بثقة.